【現状】端末部材費の6割がメモリに――低価格機を直撃する異例のコスト高騰
普及帯スマートフォンでメモリが部品表コストの約60%に達した実態
オランダのスマートフォンメーカーであるFairphone(フェアフォン)のRaymond van Eck(レイモンド・ファン・エック)CEOは、販売価格が約400ドルのスマートフォンにおいて、メモリが部材費のほぼ60%を占める場合があると指摘しました[8, 9, 21]。この発言は、店頭での販売価格に対する比率ではありません。端末を構成する全部品の原価一覧である部品表(BOM:Bill of Materials)コストに占める比率を指しています[10]。
同CEOの発言自体はメモリの規格を細かく明示していません。しかし調査会社Omdia(オムディア)の分析によると、この数値は一時記憶を担うモバイルDRAMと、保存領域となるNANDフラッシュストレージを合わせた合算値として扱われています[11]。DRAM(Dynamic Random Access Memory)は作業データを一時的に保持する揮発性メモリであり、NANDフラッシュは電源を切っても記録が残る不揮発性メモリです。
Omdiaの独立調査によれば、2026年第1四半期に販売価格400ドル未満のスマートフォンにおいて、DRAMとNANDの費用が総BOMコストの約60%を占めました[12]。さらに99ドル未満の機種では、その比率が64%を超えたと報告されています[12]。約400ドルの端末でメモリが部材費の約6割に達する状況では、後述する偽造品や再生品の混入による故障や返品の損失が、端末事業の採算を圧迫するリスクが高まる可能性があります[27, 32]。
契約価格の急騰と製品価格帯による影響の二極化
メモリ価格の高騰は急速に進んでいます。調査会社のTrendForce(トレンドフォース)は、2026年第1四半期における通常DRAMの契約価格が前四半期比で55〜60%上昇し、NANDフラッシュ価格も前四半期比で33〜38%上昇すると予測しました[4]。この急激な上昇が、低価格端末の採算を直撃しています。
ただし、部材費の60%という比率は低価格スマートフォン全体の構造的な傾向を示すものであり、すべての価格帯へ一律に当てはまるわけではありません[13]。販売価格が400ドルを超える端末では、製品価格の上昇に伴って総BOMに占めるメモリの比率が急速に低下します[13]。特に600ドルを超える高価格帯端末では、演算処理を担う高性能なSoC(System on a Chip:主要回路を1枚に集約した半導体)や、高精細ディスプレイ、高性能カメラモジュールがBOMの多くを占めるためです[13]。そのため、400ドルを超えるスマートフォンの出荷台数は底堅さを維持し、2026年に5.7%成長する見通しが示されています[13]。
| スマートフォンの販売価格帯 | メモリ(DRAM+NAND)のBOM比率 | 主な特徴と受ける影響 |
|---|---|---|
| 99米ドル未満 | 64%超 | メモリ費用の割合が最大となり、採算悪化の影響を強く受けます [12] |
| 400米ドル未満 | 約60% | 部材費の過半をメモリが占め、仕様削減や価格改定の圧力を強く受けます [8, 12] |
| 400米ドル〜600米ドル | 急速に低下 | 他の高機能部品の比率が高まり、メモリ高騰の影響が相対的に緩和されます [13] |
| 600米ドル超(高価格帯) | さらに低い比率 | SoCやカメラの比重が大きく、出荷台数は2026年に5.7%成長する見通しです [13] |
後輩メモリのコスト比率が6割というのは、低価格な端末ほど負担が重くなる構造なんですね。
先輩その通りだね。高価格帯の端末なら高性能なカメラやディスプレイが部材費の主力を占めるけれど、低価格帯はそうした余裕がないからだよ。
後輩つまり、同じ部品の値上がりでも、普及帯端末ほど利益率を圧迫しやすいわけですか。
先輩そうなんだ。低価格帯では原価の上昇を価格へ転嫁しにくいため、メーカーは仕様を削るか撤退するかの厳しい判断を迫られるね。
【背景】なぜ今メモリが不足するのか――AI優先配分と「3対1」の生産構造
AI向け広帯域メモリが消費する「通常DRAM比3倍」の半導体資源
民生用機器向けDRAMの不足を引き起こしている根本的な原因は、AIデータセンター向けメモリへの生産資源の集中です[1]。AI処理には、複数のDRAMチップを垂直に積層して超高速な通信を実現した広帯域メモリ「HBM(High Bandwidth Memory)」が不可欠となっています。半導体大手Micron(マイクロン)の説明によると、HBMの製造には同じビット数を生産する通常のDDR5比で3倍のシリコン(半導体ウェハ資源)を消費する「3対1のトレード比率」が存在します[1]。この資源消費比率は、将来の次世代HBMでさらに拡大する見通しです[1]。
同じ製造ラインでHBMの生産を増やすと、物理的な制約によって通常のDDR5に割り当てられる半導体ウェハが削られます[1]。さらにAIデータセンターの拡張により、2026年のデータセンター向けDRAMおよびNANDのビット出荷量は、2年前である2024年の水準から2倍超へ拡大する見込みとなっています[2]。この巨大な需要増が、民生向けメモリの供給能力を強く圧迫しています。
大手クラウド事業者による優先確保と民生向け供給の締め出し
限られた製造ラインの中で、買い手側の力関係も供給不足に拍車をかけています。AI推論インフラを大規模に構築する米国の巨大クラウド事業者は、2025年後半から発注を前倒ししています[3]。これらの事業者は長期契約や優先配分によって供給ビットの増加分を大量に確保しているとTrendForceは報告しています[3]。その結果、PCやスマートフォンを手がける一般メーカーは、残されたわずかな供給枠を高値で争奪せざるを得ない構図に置かれています[3]。
NANDフラッシュの領域でも同様の歪みが生じています。AIデータセンター向けの企業向けSSD需要が急増する一方、半導体メーカー各社は利益の最大化を目指し、ノートPC向けなどのクライアントSSDからデータセンター向けSSDへ供給能力を振り替えています[5]。このため、大容量で低価格なQLC(1セルに4ビットを記録する高密度フラッシュメモリ)製品の入手性が著しく制約され、ノートPC向けSSDの調達難と価格高騰を招いています[5]。
スマートフォン向けの低消費電力メモリであるLPDDR4XやLPDDR5Xの市場でも供給不足が続いており、資源配分の偏りが価格を押し上げています[6]。スマートフォンメーカー各社は、搭載メモリ容量の削減、製品価格への転嫁、調達スケジュールの前倒しによってこの難局に対応しています[29, 32, 37]。
後輩メモリ全体の製造能力が上がっても、民生用機器には回ってこないということですか?
先輩広帯域メモリの製造に、通常のDRAMの3倍もの半導体ウェハが消費されてしまうからだね。
後輩同じ工場でウェハを大量に使われてしまうと、物理的に通常メモリの生産枠が消えてしまうわけですね。
先輩その通りだよ。さらに大手クラウド事業者が優先的に枠を押さえるから、一般メーカーは残った供給を高値で奪い合うことになるね。
【設計の変革】小規模メーカーの防衛策――複数基板、モジュール化、偽造検査
供給途絶を回避する「複数マザーボード設計」と「LPCAMM2モジュール化」
大手ブランドと比べて調達規模が小さい取材対象企業では、直面している制約は価格の高騰以上に「割当数量の不足」そのものとされています[7, 22]。正規ルートでの確保が困難となるなか、各社は製品設計そのものを見直して生き残りを図っています[7, 22, 31]。
フィンランドの端末メーカーJolla(ヨーラ)は、供給状況に応じて複合メモリパッケージと個別チップを切り替えて実装できるよう、2種類のマザーボードを設計しました[14, 32, 33]。この複数基板設計は、特定部品の調達が途絶しても生産を継続できる強みがあります[48]。ただし、基板設計、ファームウェア開発、各種認証取得、量産試験を複数系統で維持する固定費を増やし、部品在庫が分散するというトレードオフが一般に想定されます[48]。
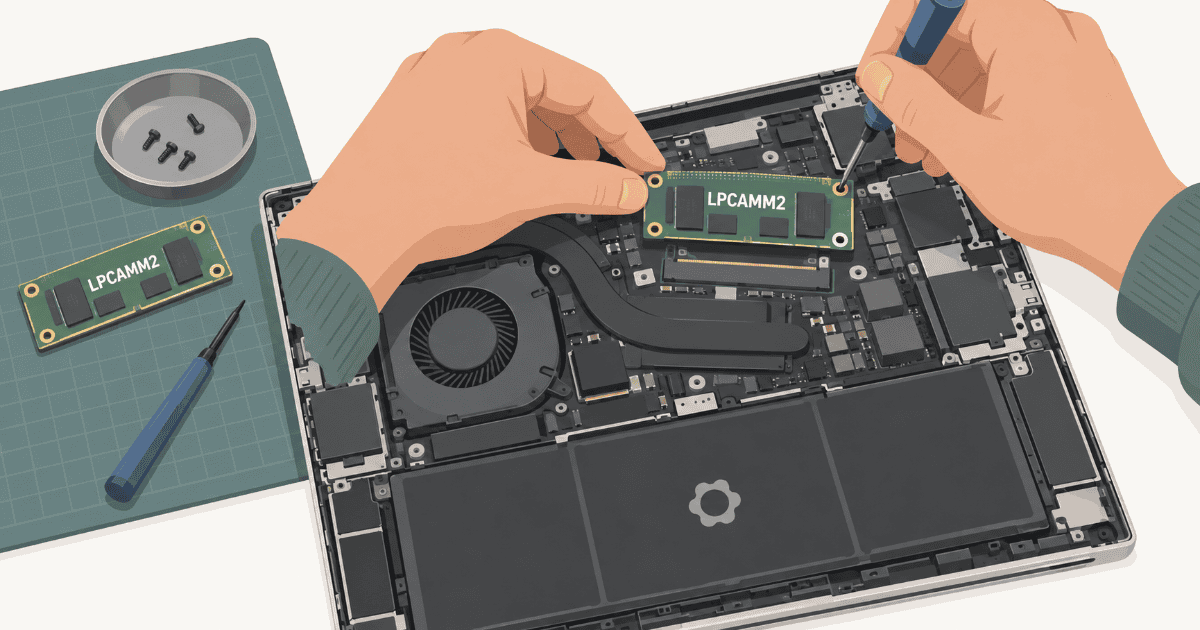
一方、米国のPCメーカーFramework(フレームワーク)は、メモリをメイン基板にハンダ付けせず、交換可能な小型モジュール規格「LPCAMM2(Low Power Compression Attached Memory Module 2)」を採用しました[17, 35, 40]。LPCAMM2は、基板に直付けされていた低消費電力なLPDDR5Xを別体モジュール化し、薄型軽量と拡張性を両立する設計です[40]。Micronの公表データによると、LPCAMM2は従来のDDR5 SODIMM規格と比較して、空間効率を最大64%高め、アクティブ消費電力を最大61%低減し、最大1.5倍の性能を提供します[41]。
Frameworkの「Framework Laptop 13 Pro」では、Intel Core Ultra Series 3プロセッサ対応基板において、単一モジュールで最大96GBまでの容量をプラットフォーム上サポートしています[18, 36, 43]。公式には16GB、32GB、64GBの構成が用意されています[18, 36, 43]。交換可能な構造により、ユーザーや修理業者が旧機種や中古市場から回収したメモリを再利用する道が開かれました[17, 35]。ただし、モジュール化は世界全体のメモリ供給量を増やすわけではありません[42, 50]。これは交換やアップグレード性を高める工夫であり、供給総量を増やすものではないとされています[42, 50]。また、同社は公式供給品以外の他社製LPCAMM2モジュールについては動作を検証しておらず、保証リスクが残ると説明しています[36, 43]。
非正規流通の混入リスクと「全ロットでのストレステスト」の必要性
供給不足によって正規流通以外からの調達を迫られると、中古の再生品、刻印を偽造したリマーク品、規格外品、粗悪な偽造チップが混入する危険が高まります[23]。偽造メモリは受入時の初期通電テストを通過しても、製品に組み込まれて稼働している最中に突然故障する特性を持っています[24]。そのため、一度起動しただけでは新品であることや長期の信頼性を担保できません[24]。
偽造の手法は多様化しており、外観検査などの単一手法だけでは判別できません[25]。メーカーは調達履歴の追跡に加え、電気的検査や過酷な負荷をかけるストレステストを組み合わせる必要があります[25]。報道によれば、Jollaは納入された各バッチからサンプルを抽出し、高負荷のストレステストを実施しているとされています[7, 15, 26, 33]。新品として購入した部品が、使用済み再生品を再販したものでないかを確認するためです[15, 26, 33]。各バッチからサンプルを検査する理由として、再生品の混入や、初期動作では判別できない長期故障のリスクが挙げられます[28, 49, 54]。
キャンセル不能の前倒し発注と限定バッチ販売による運転資金管理
資金力に限りのある小規模メーカーは、最終価格や納期、納入数量が確定していない段階でも、キャンセル不能(ノンキャンセラブル)な発注を前倒しで行っています[19, 45]。この手法は供給確保を狙える一方、価格や数量が未確定のため在庫リスクがあると考えられています[45]。
実際にFrameworkでは、メモリ価格が急騰した局面で手元在庫の容量構成が予約注文と一致せず、予約容量を32GBから16GBへ変更するなどの仕様調整を迫られました[44]。その一方で同社は、より安価なメモリ在庫を後から確保できた場合、すでに出荷された注文に対しても差額を自動返金する措置を講じ、調達リスクを柔軟に調整しています[20, 46]。
Jollaも運転資金の管理を徹底するため、数量を絞った限定バッチ販売を採用しています[16, 34, 47]。例えば「Jolla Phone」の限定販売では、1,000台や2,000台のロットを設定し、標準の8GB RAM構成(ストレージ128GB)に対し、12GB RAM構成(ストレージ256GB)へのアップグレードを50ユーロの追加料金で提供しました[16, 34, 47]。選択肢を用意して限定数量で販売することにより、価格変動の中で運転資金を管理しています[16, 34, 47]。
後輩小規模メーカーが基板を二重設計したりモジュール化したりするのは、有効な防衛策に見えますね。
先輩調達リスクを分散する工夫ではあるけれど、開発費や認証の固定費が増えるという重い代償も伴うよ。
後輩供給不足そのものを解決しているわけではなく、生き残るための負担を自社で抱え込んでいる状態なんですね。
先輩そうだね。さらに非正規ルートの混入を防ぐための検査工数もかかるから、現場の負担はかなり大きいと言えるよ。
【影響の波及】サプライチェーンから消費者へ――値上げ、受託製造の混乱、修理への回帰
大手メーカーによる製品価格への転嫁とODMの生産計画の混乱
大手PC・スマートフォンメーカーなどの大手企業が、供給確保を優先しているとの分析があります[29]。しかし、DRAMやNANDフラッシュの調達価格の高騰は、大手の製品原価と販売価格をも大きく押し上げています[29]。
TrendForceの試算によると、希望小売価格900ドルの主流ノートPCにおいて、メモリ価格の上昇だけで小売価格が30%以上上がる可能性があります[30]。さらにCPUなど他の部品の値上がりも加わった場合、店頭価格の上昇幅は約40%に達し得ると指摘されています[30]。
この混乱は、設計から製造までを一貫して請け負う受託製造業者であるODM(Original Design Manufacturer)の生産計画を直撃しています[37]。ブランド側が部品確保を焦って発注を前倒しするため、部品不足と相まって納期の急な変更や在庫の偏りが発生しています[37]。その結果、特定顧客への供給割当の調整など、生産現場の混乱が続いています[37]。
メモリ直付け機器がもたらす修理困難化と消費者の選択肢の狭小化
端末価格の上昇を受けて、市場では修理サービスや中古端末、整備済リファービッシュ品への需要が高まる可能性があります[38]。この構造が、修理業者や保証サービスの負担を増大させています[38]。
消費者にとっても選択の幅は狭まっています[39]。従来のように手頃な価格で大容量メモリを選ぶことが難しくなりました[39]。特に販売価格200ドル未満のエントリー層で圧迫が深刻であり、その影響は200〜600ドルのミドルレンジ層へも拡大しています[39]。消費者は選択肢が狭まる可能性があり、低容量モデルの選択や値上げ製品の購入、修理による延命などが例として挙げられます[39]。
【今後の展望】供給不足はいつ解消するのか――新工場立ち上げと解消への高いハードル
HBM需要の調整が通常DRAM供給の回復に結びつくまでの時間差
将来的にAI向けHBM需要が鈍化し、メーカー各社がHBM向け能力を通常のDRAMへ戻せば、通常DRAMの供給量は大幅に増加し得るとMicronは四半期報告書で述べています[51]。しかし、AI需要が減速したとしても、民生向けDRAMの価格が直ちに下落するとは限りません[52]。HBMの発注減少が実際の半導体ウェハ投入や製品構成の変更に反映され、長期契約や在庫が調整されるまでには長い時間差が生じるためです[52]。
また、Micronが2027年前半に稼働を見込む先端パッケージング設備などはHBMのパッケージ能力を増やす設備であり、通常DRAM供給への効果は別途検討が必要とされています[55]。HBM向けに消費されている半導体ウェハそのものを通常DRAMの製造ラインへ戻す需要動向の変化が必要となります[55]。
2027年後半から2029年にかけた新工場稼働スケジュールと供給正常化の道筋
新設される半導体工場が完成しても、微粒子を排除した清浄空間であるクリーンルームへの設備搬入、材料準備、量産プロセスの立ち上げには長い期間を要します[53]。そのため、TrendForceは供給への本格的な寄与が2027年後半以降となり、実質的な出荷増加は2028年以降になると見込んでいます[53]。
主要メーカーの新工場の稼働スケジュールは以下の通りです。Micronは米アイダホ州の新DRAM工場(ID1)で2027年半ばに最初のウェハ生産を予定し、台湾の銅鑼(Tongluo)工場(約30万平方フィートの建屋)でも2027年半ばに出荷開始を見込んでいます[54]。ただし、これらが通常DRAMの不足を緩和するには、歩留まり向上と量産拡大の進展が前提となります[54]。
| 半導体メーカー | 工場名・拠点 | 対象メモリ | 稼働・出荷予定時期 | 市場供給への影響見通し |
|---|---|---|---|---|
| Micron | アイダホ新工場(ID1) | DRAM | 2027年半ば(初回ウェハ生産) | 量産立ち上げと歩留まり向上の進展が必要 [54] |
| Micron | 台湾 銅鑼(Tongluo)工場 | DRAM | 2027年半ば(製品出荷開始) | 既存建屋(約30万平方フィート)からの出荷寄与 [54] |
| Micron | シンガポール新工場 | NAND | 2028年後半(ウェハ生産開始) | 構造的な供給緩和は2028年後半以降に具現化 [57] |
| SK hynix | 清州 M17工場 | NAND | 2028年12月(クリーンルーム開設) | 新設能力による本格的な緩和は2029年以降へずれ込み [58] |
| SK hynix | 龍仁 Y2工場 | DRAM | 2029年6月(クリーンルーム開設) | 大規模な新設能力の寄与は2029年以降の見通し [58] |
NANDフラッシュに関しては、微細化技術の進展や高積層化によるビット密度の向上、新工場の稼働に加え、PCやスマートフォンの需要低迷が重なれば、2027年後半に供給制約が緩和して価格に下押し圧力がかかる可能性が高いと分析されています[56]。Micronのシンガポール新NAND工場は2028年後半にウェハ生産を開始する予定であり、構造的な供給緩和へ寄与するのは2028年後半以降と見込まれます[57]。
さらに韓国SK hynix(SKハイニックス)の計画では、新DRAM工場「Y2」のクリーンルーム開設が2029年6月、新NAND工場「M17」のクリーンルーム開設が2028年12月に予定されています[58]。大規模な新設能力によって民生向け通常DRAMやNANDの供給が抜本的に緩和されるのは、2029年以降まで遅れる可能性があります[58]。機器メーカー各社には、長期的な供給制約を前提とした製品設計と調達体制の維持が求められています。
後輩各社が工場の新設を発表していますが、これで供給不足はすぐに落ち着くのでしょうか?
先輩建屋が完成しても、製造装置を搬入して歩留まりを安定させるまでには長い時間がかかるんだよ。
後輩発表されたスケジュールを見ても、実質的な出荷増につながるのは数年先になる見通しなんですね。
先輩そうだね。新工場の稼働計画を考えると、民生向け供給の本格的な回復は2028年以降を見据える必要があるよ。