欧州データセンターを経由したNVIDIA B200調達の契約構造(何が起きたか)
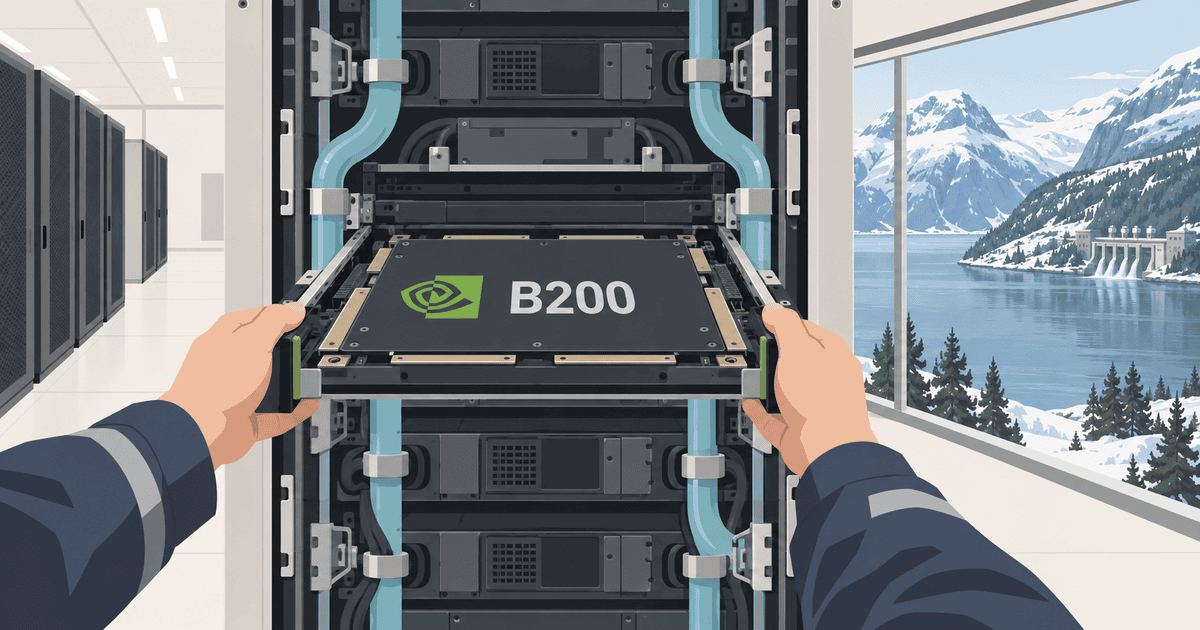
新興クラウド事業者のNscale Limited(エヌスケール)が米国証券取引委員会(SEC)に提出した開示書類から、先端AI半導体の調達に関する大規模な契約構造が判明しました。調達対象として契約書に定義されている設備は、米NVIDIA製の先端GPU「B200」が2,304基です[1, 15, 28]。GPU(画像処理半導体)は、大規模言語モデルなどのAI学習や推論を高速に行う半導体です。契約書ではSXMと呼ばれる高密度実装向けのモジュール規格が指定されています[15, 28]。
この設備取得を支える資金スキームとして、オーストラリアのMacquarie Bank(マッコーリー銀行)との間で結ばれた総額1億500万ドルの融資契約(Senior Facility Agreement、優先弁済融資契約)が存在します[2]。GPUの購入契約書には、「GB200-Norway」と名付けられた作業明細が含まれていました[2, 9]。融資契約におけるグループ体制では、持株会社のNscale Global Holdings Limitedが親会社(Parent)となります[7]。そして借主(Borrower)のNscale Drift II Holdings Ltdが、設備を保有する事業会社(NewCo)であるNscale Drift II ASの発行済み株式を100%保有することが支配関係の基準とされています[7]。
調達経路においては、複数の事業者が介在する多層的な構造がとられています。GPU資産は、NewCoがシステム統合事業者(System Integrator)である英国のComputacenterから購入する構成です[9, 15]。NVIDIAはGPUおよびネットワーク機器のOEM(相手先商標製品製造会社)として契約に明記されていますが、NVIDIAから直接購入する形ではありません[24]。融資が実行され、購入代金の全額が決済されることで、GPU資産の完全な所有権がNewCoへ移転する取り決めとなっています[5, 9]。
設備の設置場所として指定されているのは、ノルウェーのグロムフィヨルドにあるデータセンター(Sam Eydesvei 47, 8160 Glomfjord)です[4]。この施設は系列のNScale Glomfjord ASが運営しています[10]。同社がNewCoに対してコロケーション(サーバー設置場所や電力、通信設備の提供サービス)を提供する形態をとっています[10]。
このGPU設備を利用するクラウドサービスの顧客(Customer)として契約書に記載されているのが、シンガポール法人のSpring (SG) Pte. Ltd.(以下、Spring社)です[3, 8, 10, 28]。NewCoとSpring社は、2025年5月15日付でクラウドサービス契約を締結しています[3]。
一方で、Spring社と中国ByteDanceの資本関係をめぐっては、公的記録と報道の間で情報の確度に違いがあります。英フィナンシャル・タイムズ(FT)などの報道は、関係者の証言を引用し、Spring社がByteDanceの子会社であると伝えています[3, 8, 17]。しかし、SECに提出された融資契約書などの公式文書が直接確認しているのは、Spring社を顧客とする契約関係までです[3, 8, 17]。両社の資本関係を示す客観的な証拠は、契約書自体からは確認できません[3, 8, 17]。
後輩契約関係者がいくつも分かれていて複雑ですが、なぜ直接取引しないのですか?
先輩資産の保有と施設の運営、融資の受け皿を法人ごとに切り分けてリスクを分散しているんだね。
後輩NVIDIAから直接購入しているわけでもないのですね。
先輩契約上の販売元はシステム統合企業だし、買い手も現地の事業会社だよ。
後輩書類上の正規の取引と、報道にある利用者の関係を分けて捉える必要がありますね。
先輩その通りだね。公式な契約書面でどこまで確認できるかを客観的に見極める姿勢が大切だよ。
なぜノルウェー拠点が選ばれ米国の輸出管理規制が注視されるのか(なぜ今か)
データセンターの設置先としてノルウェー北部のグロムフィヨルドが選ばれた背景には、電力と環境の優位性があります。Nscaleの説明によると、この地域には豊富な再生可能エネルギーである水力発電が整っています[11]。さらに寒冷な気候を利用することで、サーバーの冷却に消費するエネルギーを大幅に削減できます[11]。
通信インフラの面でも、施設は二重化された低遅延の光ファイバー網の直上に建設されており、接続性が確保されています[12]。Nscaleとインフラ建設を手掛けるInfraPartnersの発表では、2025年第2四半期を稼働目標とし、迅速な展開を可能にするモジュール式のプレハブ工法や、先端GPUに対応する液冷技術の導入が計画されていました[13]。
この施設はもともと暗号資産(仮想通貨)のマイニング施設として使われていた場所でした[14]。開示された融資契約書には、既存施設をAI対応のデータセンターへ転換する計画が明記されています[14]。ただし、融資契約自体の文面では、水力発電や冷涼な気候、通信網が融資や機器選定の理由として直接挙げられているわけではありません[14]。
この欧州拠点が世界的な注目を集めている要因は、米国の厳格な輸出管理規制との関係にあります。米国商務省産業安全保障局(BIS)は、安全保障上の観点から先端AI半導体の流出防止を強化しています。NVIDIAのB200は、輸出管理規則上の先端計算品目(ECCN 3A090.a)に分類される製品群に含まれます[33]。
BISの執行指針によると、中国など「Country Group D
」に指定された国に本社または最終親会社を置く法人向け取引には、厳格な許可要件が課されます[33]。対象となる法人が中国国外に所在している場合であっても、先端計算品目を輸出する際には米国の許可が必要です[33]。さらにクラウドサービスを経由した遠隔利用についても、米当局は方針を示しています。中国本社企業のためにAIモデル学習を行う用途であると供給側が認識している場合、IaaS(クラウド経由の計算インフラ提供)事業を通じて提供される取引であっても、許可要件が問題となり得ます[34]。そのため、ノルウェーの施設を経由した提供が規制逃れにつながるのではないかという懸念が生じました。
こうした規制環境を反映し、融資契約には利用監視条項が盛り込まれています。借主側のNewCoには、顧客によるGPU利用を日常的に監視し、輸出管理法違反を示す計算の異常や不審な構成を発見した場合は、速やかに融資エージェントへ書面で報告する義務が課されています[27, 32]。
ただし、この条項の存在自体は、違反が発生した事実を示すものではありません[27]。融資契約上、貸し手である金融機関は借入金の具体的な使途を検証する義務を負っていません[32]。また、顧客利用の監視も不審な兆候の把握が中心であり、契約書は稼働率や実行ジョブを客観的に監査した記録ではありません[32]。Spring社の最終親会社や実際の利用実態、適用される許可や例外の有無が確認されない限り、現時点で法令違反の有無を断定することはできません[34]。
後輩欧州の施設にある半導体でも、米国の輸出管理規制の対象になり得るのですか?
先輩米国当局の指針では、懸念国の法人が国外の計算資源を利用する場合も対象に含まれるんだよ。
後輩クラウド経由で遠隔から利用するだけでも、規制の網がかかる可能性があるわけですね。
先輩だからこそ契約書にも、不審な計算や不正利用を監視して報告する義務が盛り込まれているんだね。
後輩でも契約に監視義務があるからといって、違反が起きたことの証明にはなりませんよね?
先輩その通りだね。契約の文面と実際の運用実態は、慎重に切り離して検証する必要があるよ。
事業規模の急拡大と大口顧客への集中リスク(何が変わるか)
Nscaleが提出した株式公開届出書(Form S-1)からは、事業規模が短期間で急激に膨張している様子が示されています。同社の年間売上高は、2024年の1,910万ドルから、2025年には前年比73%増の3,300万ドルへと拡大しました[18]。さらに2026年上期(1〜6月)の売上高は1億4,060万ドルを記録し、前年同期の1,040万ドルから急成長を遂げています[18]。
売上高が急伸する一方で、特定の顧客に過度に依存する財務体質も明らかになっています[18]。開示文書によると、2025年の売上高のうち73%を単一の最大顧客が占めていました[19, 36]。2026年上期においても、最大顧客の売上比率は52%に達しており、依然として売上の半分以上が特定顧客に偏っています[19, 22, 36]。
一部のメディア報道では、2025年の売上の73%にあたる約2,400万ドルを寄与した最大顧客がSpring社であると報じられています[20]。しかし、一次資料であるS-1の本文中では該当顧客の名称は伏せられています[19, 20, 36]。公式資料の記載から、この売上をSpring社やByteDanceに直接帰属させることはできません[20, 36]。
顧客集中リスクを緩和するため、Nscaleは米国の主要AI企業との大型契約を開示しています。米Microsoftとは、2033年12月までに最大約438億ドルの支払いを受ける作業明細書を締結しました[21]。さらにAIモデル開発大手の米Anthropicとも、総額最大約446億ドルのサービス契約を結んでいます[21, 38]。
| 取引・契約区分 | 相手先・区分 | 金額規模 | 期間・条件等 | 出典 |
|---|---|---|---|---|
| 2025年年間売上高 | 全社連結 | 3,300万ドル | 2025年通期実績(前年比73%増) | [18] |
| 2025年最大顧客売上(実績) | 匿名の最大顧客 | 2025年売上の73%(報道ではSpringが約2,400万ドルと報道) | S-1開示では顧客名非公表、Springへの帰属未確認 | [19, 20] |
| Statements of Work | Microsoft | 最大約438億ドル | 2025年9月〜2026年4月締結、2033年12月まで | [21] |
| Services Agreements | Anthropic | 最大約446億ドル | 納入・提供要件に左右、履行に必要な資金調達の拘束力ある確約なし | [21, 38] |
これらの大型契約が計画どおりに履行されれば、顧客基盤の多角化が進み、特定顧客への相対的な依存度は下がる見込みがあります[22]。しかし、これらの契約金額はサービス提供や納入条件の達成を前提とした将来の最大枠にすぎません[21, 38]。特にAnthropicとの契約履行に必要な資金調達については、届出書の提出時点で拘束力のある確約が得られていません[38]。契約額の大きさをもって、足元の顧客集中が解消されたと判断することはできません[22, 38]。
インフラ供給網の安定性にも不確実性が存在します。Nscaleは自社インフラに導入するGPUの主たる製造元としてNVIDIAを挙げていますが、供給能力を保証する長期契約は締結していません[25, 35]。機材は複数の第三者供給業者から調達しており、調達の遅延が起きれば顧客へのサービス提供が滞るリスクを負っています[25, 35]。
なお、Nscaleは2026年9月15日付の合意に基づき、NVIDIAに対して最低10億ドル相当の無担保転換社債または無議決権株式を発行する資本取引を計画しています[26]。ただし、この出資受け入れ計画は、ノルウェー施設に向けたSpring社関連のGPU調達とは切り離された個別の資本取引です[26]。
後輩将来の契約額が数百億ドルに達するなら、特定顧客への依存はすぐに解消するのではないですか?
先輩将来の最大契約額と、現時点で実際に得られている売上高は性格が大きく異なるよ。
後輩納入条件の達成やインフラ調達の資金確保など、越えるべき前提条件が多いわけですね。
先輩足元では最大顧客が売上の過半数を占めているから、将来契約だけで安心できる状況ではないんだね。
後輩急速な成長の一方で、大口顧客の動向に業績が左右されやすい構造が続いているのですね。
先輩新たな顧客基盤を確実に立ち上げられるかどうかが、持続的な成長の分岐点になるよ。
ByteDanceの実態利用疑惑とAIサプライチェーン全体への波及(誰に影響するか)
契約書面の存在と、現場での実際の稼働実績との間には、依然として埋まっていない溝が存在します。提出された融資契約書において、Spring社向けサービスの利用開始予定日は2025年8月30日と定められていました[6, 16, 29]。また、実際の開始が2025年11月30日までに完了しない場合を債務不履行事由として規定しています[29]。しかし、開示文書は予定日を定めているだけであり、実際のサービス開始が完了した日付は記録されていません[6, 16, 29]。
Nscaleの全社的なインフラ稼働データからも、対象設備の稼働実態は判別できません。同社のS-1によると、2026年8月31日時点で稼働中のGPUは約25,000基、契約済みを含む総数は約461,000基と報告されています[30]。このポートフォリオの中で、グロムフィヨルド向けの2,304基が実際に稼働しているのか、どの程度稼働しているのかは示されていません[30]。
したがって、融資契約が存在することをもって、Spring社やByteDanceによる実運用の証拠と見なすことはできません[31]。契約書面だけでは、Spring社の最終的な親会社や開発されたAIモデルの所有者、実際の計算処理を行った運用者を特定することは困難です[17, 31]。
一方、この取引構造からは、インフラ事業者が抱える固有の金融リスクが浮き彫りになっています。今回の調達では、GPU購入代金の最大75%をMacquarie Bankからの借入によって賄っています[23]。融資の実行条件として有効な顧客契約の存在が必須とされており、設備調達と顧客契約が密接に連動しています[23]。
さらに契約条項では、Spring社との契約が終了した場合、NewCoは解約から2か月以内に残存期間以上の新契約を代替顧客と締結する義務を負っています[23, 37]。もし代替契約を結べなければ、債務不履行に陥るリスクがあります。この条項は、規制動向によって大口契約が失効した場合に事業継続が急速に脅かされる脆弱性を示しています[23, 37]。なお、この2か月の猶予規定自体も、無停止でサービスが継続されることを保証する根拠にはなりません[37]。
米国の輸出管理規制が一段と強化される中、中国の主要IT企業は高度な計算資源を確保するための手段を模索し続けています。同時に、欧州などの独立系クラウド事業者にとっても、大口顧客の獲得と地政学リスクの管理は表裏一体の課題となっています。契約上の形式的な分離にとどまらず、最終的な利用主体を把握する厳格なガバナンスが、AIサプライチェーンに関わるすべての事業者に求められています。
後輩顧客との契約が終了した場合、2か月以内に代替先を見つける条項はかなり厳しく感じますね。
先輩巨額の設備調達資金を融資に依存しているため、顧客契約の継続が資金維持の絶対条件なんだよ。
後輩地政学的なリスクで顧客契約が見直された場合、事業そのものが揺らぎかねないわけですね。
先輩単に先端半導体を確保するだけでなく、顧客の素性や利用目的を厳格に管理する体制が問われるね。
後輩AIインフラ事業者にとっても、サプライチェーン管理と規制対応が最大の経営課題になるのですね。
先輩グローバルな規制強化が進む中では、コンプライアンスの成否が事業継続性に直結する時代だよ。