何が起きたか:好決算で浮き彫りになったソフトウェア企業の現在地
2026年8月27日の市場ではSalesforceの株価が22.6%上昇しました[1]。好決算と通期売上高見通しの引き上げが材料視され、ソフトウェア株の再評価につながったと報じられています[1]。同社のQ2 FY27決算は売上高が113億ドルで前年比11%増、サブスクリプションおよびサポート売上が108億ドルで前年比12%増を記録しました[3]。将来の契約済み売上を示す指標であるcRPO(12か月以内に収益認識が見込まれる残存履行義務)は335億ドルで前年比14%増、全体のRPO(残存履行義務)は663億ドルで前年比11%増となりました[3]。さらにGAAP希薄化後EPSは4.29ドルで前年比119%増、non-GAAP希薄化後EPSは5.90ドルで前年比103%増となっています[3]。
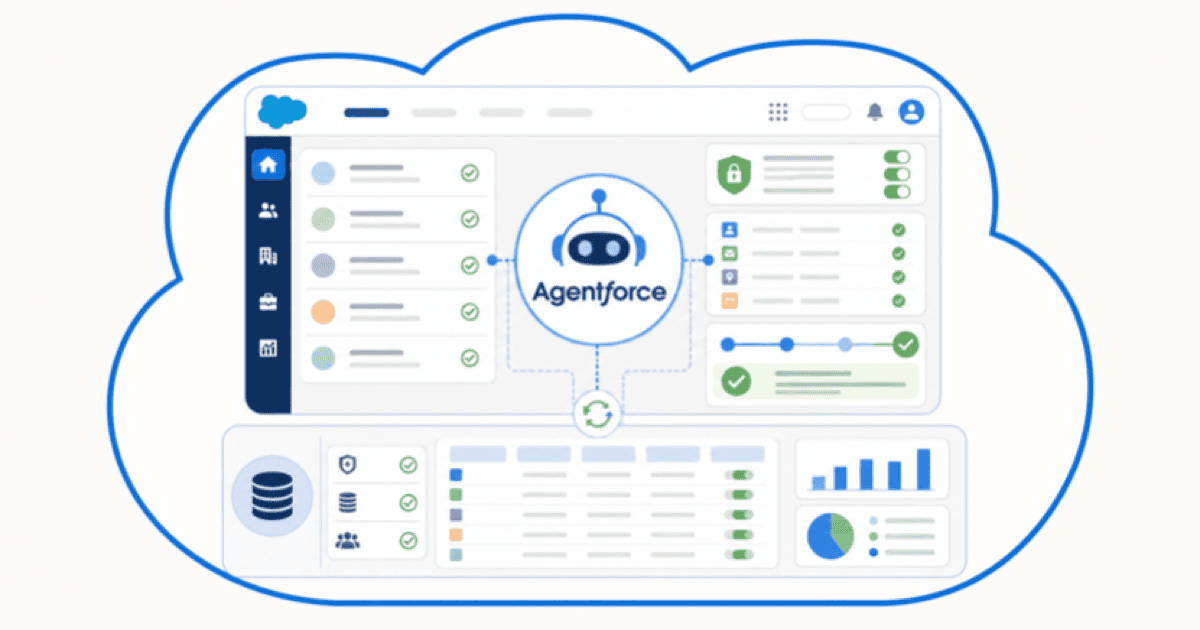
AI関連の収益化も進展しています。Salesforceは自律型AIであるAgentforceとData 360の合算ARR(年間経常収益)が約39億ドルに達し、前年比210%超の伸びを見せたと開示しました[4]。Agentforce単体でもARRは15億ドルを超え、前年比240%超を記録しています[4]。これに伴い、通期の売上高見通しを461億〜464億ドルへと2億ドル引き上げました[4]。
| 企業名 | 四半期売上高 | 前年比成長率 | 受注残・契約指標 | AI・事業ハイライト |
|---|---|---|---|---|
| Salesforce | 113億ドル | 11%増 | cRPO 335億ドル(14%増)/ RPO 663億ドル(11%増) | Agentforce ARR 15億ドル超(240%超増) |
| Okta | 8億500万ドル | 11%増 | cRPO 25.85億ドル(14%増)/ RPO 48.58億ドル(17%増) | 10万ドル超顧客 5,255社 / NRR 107% |
| CrowdStrike | 14.7億ドル | 26%増 | ARR 58.4億ドル(25%増) | 四半期 net new ARR 3.328億ドル(51%増) |
| Veeva | 9億2,800万ドル | 18%増 | サブスク売上 7.668億ドル(16%増) | Vault CRM 180社超稼働 / Falcon 早期導入5社 |
セキュリティおよびID管理領域のソフトウェア企業も堅調な数値を計上しています。ID管理基盤を提供するOktaのQ2 FY27は、売上高が8億500万ドルで前年比11%増、RPOが48億5,800万ドルで前年比17%増、cRPOが25億8,500万ドルで前年比14%増となりました[5]。GAAP営業利益は1億700万ドル、GAAP純利益は1億1,600万ドルに拡大しています[5]。既存顧客の拡張度合いを示すドルベース・ネット・リテンション率は直近12か月で107%となり、年間契約額10万ドル超の顧客数は5,255社に増加しました[6]。
セキュリティベンダーのCrowdStrikeは、Q2 FY27の売上高が14億7,000万ドルで前年比26%増、ARRは58億4,000万ドルで前年比25%増を記録しました[7]。同四半期の純新規ARR(net new ARR)は3億3,280万ドルで前年比51%増となり、GAAP純利益は530万ドルと黒字化しました[7]。通期のnet new ARR成長率見通しの中間値は34%へと630ベーシスポイント引き上げられています[8]。また、製薬など業界特化型クラウドのVeevaもQ2 FY27売上高が9億2,800万ドルで前年比18%増、サブスクリプション売上が7億6,680万ドルで前年比16%増となり、Vault CRMは180社超で稼働し、AI基盤Veeva Falconには5社の早期導入企業がつきました[10, 12]。インフラ管理のNutanixやEDA大手のSynopsysでも増収が確認されています[11]。
市場では、これらの好決算やAI関連ARRの拡大がソフトウェア株の再評価材料と受け止められました[1, 2]。ただし、市場の受け止め方や個別企業の発表内容そのものは、市場全体でAIによるSaaS代替リスクが消滅したことを証明するものではありません[2, 9]。
後輩主要SaaSの決算が揃って好調だったということは、AIによる既存SaaSの代替は起きないと考えてよいのでしょうか?
先輩そこを混同してはいけないよ。今回の数字は、AI機能を組み込んだ既存サービスが実際に収益化された実績を示しているだけなんだ。
後輩株価が上がったからといって、代替リスク自体が完全に消え去ったわけではないのですね。
先輩そうだね。市場の期待と各社の個別要因は分けて検証する必要があるよ。
決算数値をどう読み解くか:代替懸念の「解消」と断定できない要因
各社の決算数値を精査すると、事業の基礎的な拡大以外の要因が複数存在することがわかります。Salesforceの通期売上高見通しの引き上げ幅2億ドルには、オーガニック成長分の1億ドルに加え、買収予定のContentfulおよびFinによる増額分2億ドル、為替影響のマイナス1億ドルが含まれています[25]。見通し引き上げのすべてが本業の加速によるものとは言えません[25]。
また、Salesforceが発表したAI関連ARRの成長率にも留意が必要です。同社はQ2 FY27より、Agentforce ARRの定義にSlackbotおよびHeadless 360の数値を追加しました[24]。指標の定義範囲が広がったことが成長率に影響を与えています[24]。上期の希薄化後EPSについても、戦略投資の利益が1株あたり2.87ドル、自社株買いが0.57ドル寄与しており、Anthropicへの投資に伴う未実現利益約30億ドルが含まれています[26]。加えて、人員やオフィス、データセンターの削減に伴うリストラ費用1億7,400万ドルを上期に計上しており、費用構造の短期的な見直しが利益率改善に関わっています[27]。
SaaS特有の収益認識ルールも、直近の決算数値と将来リスクの間に時間差をもたらします。Salesforceの通常の顧客契約期間は12〜36か月であり、顧客に契約更新の義務はありません[28]。更新時に席数や期間、価格帯を縮小できる規約となっているため、現時点のRPOだけで長期的な代替リスクが消滅したとは判断できません[28]。またCrowdStrikeのARR計算は、今後12か月以内に満了する契約が既存条件で更新されると仮定し、更新交渉中の顧客も通知がない限りARRに含める仕様です[29]。
Adobeも有価証券報告書(Form 10-K)において、サブスクリプション売上を契約期間にわたって按分認識するため、需要減少や解約率上昇が決算に反映されるまでには時間差が生じると説明しています[38]。現四半期の売上高やARRの数値だけをもって、中長期的な代替リスクが解消されたと断定することはできません[30, 32]。
後輩契約が残っているから売上が維持されているだけで、将来の更新時に解約が増える可能性もあるということですか?
先輩その通りだよ。複数年契約の按分認識がある以上、影響が決算の数字として表れるまでにはどうしてもタイムラグが生じるんだ。
後輩AI指標の集計定義変更や買収効果、投資利益も含まれているなら、基礎的な事業成長と切り分けて見ないといけませんね。
先輩だからこそ、表面的な増収率だけでなく、次の更新サイクルや契約単価の動向を継続して追う必要があるんだよ。
なぜ今か:AIエージェントの本格稼働に伴う業務統制とセキュリティの壁
企業におけるAIの利用形態は、実験的な対話から実務への組み込みへと進展しています。OpenAIの企業利用データによると、2026年6月時点でCodexによるエージェント利用が、ChatGPTとCodexの合算出力トークンの64%を占めました[13]。週次アクティブCodex利用者は、2026年2月比で法務が108倍、営業が41倍、採用が41倍、マーケティングが26倍に拡大しています[13]。Alphabetでも、Fortune 100企業の約90%がGemini Enterpriseを利用し、Cloud顧客の約500社が年間1兆トークン超を処理しています[15]。
しかし、AIエージェントを本番の基幹業務で稼働させるためには、推論モデル単体では対応できない要件が存在します。ServiceNowが有価証券報告書で指摘するように、AIモデルはパターンの識別や提案を行えても、取引の実行や承認のルーティング、確定データ(システム・オブ・レコード)の更新を単独で完結させることはできません[36]。
エンタープライズ環境でエージェントを運用するには、ID管理、アクセス権限、監査ログ、コンテキストの供給といった統制基盤が介在する必要があります[20, 44]。OktaのID制御やCrowdStrikeのセキュリティ監視が支持を集めている背景には、こうした自律エージェントのガバナンス需要があります[9, 22, 23]。Intercomの問い合わせ自動化ツール「Fin」では平均解決率76%を記録する一方、契約変更や請求などの多段階処理では外部システムを操作した後に人間の確認へ引き継ぐ設計が採用されています[34, 35]。
後輩AIモデル単体の性能が高くても、業務システムと直接つなぐだけでは運用できないのですか?
先輩誰の権限でデータを参照し、誰が承認したかを追跡できなければ、企業の内部統制が成り立たないからね。
後輩だからID管理やセキュリティ、監査の仕組みを持つ既存の基盤が求められているわけですね。
先輩そうだね。エージェントが自律的に動くほど、周辺のガバナンス基盤の重要性が増す構造になっているよ。
何が変わるか:API低価格化の進展と実務開発・精度における現実的な課題
モデルの提供価格は急速に低下しています。OpenAIの報告によると、GPT-4からGPT-5.4までの間に100万トークンあたりの価格は97%下落しました[17]。Claude Sonnet 5のAPI価格は入力100万トークンあたり2ドル、出力100万トークンあたり10ドルとなっており、Gemini 3.6 Flashは入力0.75ドル、出力3.75ドルで提供されています[18, 40]。
| 項目 | 指標・モデル | 実測値・価格設定 | 課題・留意点 |
|---|---|---|---|
| API価格 | Gemini 3.6 Flash | 入力 0.75ドル / 出力 3.75ドル(100万トークンあたり) | 中間推論やツール呼び出しの累積で総コストは増加 |
| API価格 | Claude Sonnet 5 | 入力 2.00ドル / 出力 10.00ドル(100万トークンあたり) | 自律的な多段タスクに対応するが再実行コストが発生 |
| API価格 | GPT-5.4 | 入力 2.50ドル / 出力 15.00ドル(100万トークンあたり) | GPT-4比でトークン単価は97%下落 |
| 長期開発性能 | RoadmapBench(Claude Opus 4.7) | 115課題中の解決率 39.1% | 中央値3,700行・51ファイルの変更を伴う実務で限界 |
| 質問応答精度 | SimpleQA(gpt-5-thinking-mini) | 正解率 22% / 誤答率 26% / 無回答 52% | 思考型モデルでも幻覚は完全には排除できない |
| 安全性 | ブラウザ利用評価(Anthropic) | 攻撃成功率 1% | プロンプトインジェクションに対する完全な耐性はない |
一方で、実務の現場では精度の限界や安全面の課題が残されています。OpenAIの評価において、事実性を測るSimpleQAでのgpt-5-thinking-miniの正解率は22%にとどまり、誤答率が26%、無回答率が52%でした[39]。また、長大なコードベースを扱う評価であるRoadmapBench(115課題、中央値3,700行・51ファイルの変更)において、最良の成績を示したClaude Opus 4.7でも課題解決率は39.1%にとどまっています[16, 31]。
セキュリティ上の脆弱性も解決していません。Anthropicのブラウザ利用エージェントの社内評価では、プロンプトインジェクション(指示の上書き攻撃)の成功率が1%残存しており、完全な耐性は得られていません[43]。さらに、エージェントがループ処理の中で行う中間推論や検索、再実行によってトークン消費が膨らむため、API単価の低下がそのまま企業の総導入コストの低減につながるわけではありません[19, 41]。
後輩APIの価格がこれだけ下がっているなら、開発の内製化やエージェントによる自動構築も一気に進むのではありませんか?
先輩単純なコード生成は速くなっても、複数ファイルにまたがる改修や事実確認の精度にはまだ大きな壁があるんだ。
後輩途中で失敗して再実行が増えたり、攻撃への対策が必要になったりすると、かえってコストがかさむ場合もありますね。
先輩その通りだよ。API単価の安さだけで全体の運用費用を判断することはできないね。
誰に影響するか:企業IT部門とSaaSベンダーに求められる今後の対応
AIエージェントの普及に伴い、企業IT部門の役割はツールの配布から運用の統制へと変化しています。Microsoftの2026年Work Trend Indexによると、Microsoft 365のアクティブエージェント数は前年比15倍、大企業では18倍に達しました[14]。一方で、組織と個人の双方がAI活用に適応した「Frontier層」は利用者の19%にとどまります[14]。同調査では、測定されたAIインパクトの寄与要因として組織要因が67%、個人要因が32%を占めており、組織側の受け入れ態勢が成果を左右することが示されています[14]。
法規制への対応も求められます。EU AI Act(欧州人工知能規則)における汎用AI(GPAI)提供者向けの義務は2025年8月2日から適用され、AI Officeによる執行が2026年8月2日から開始されました[45]。違反した場合には全世界年間売上高の3%または1,500万ユーロのいずれか高い額までの制裁金が科される可能性があります[45]。企業のIT部門は、利用するモデルの透明性やデータ保持方針の確認を迫られています。例えばOpenAIはゼロデータ保持を提供していますが、Google CloudではGoogle Mapsによるグラウンディング利用時にプロンプト等が30日間保存され、無効化できない仕様となっています[42]。
SaaSベンダーと投資家にとっては、ビジネスモデルの変革が焦点となります。従来の席数ベースの定額課金に対し、Microsoft Copilotのメーター課金やSalesforce Help Agentの解決型成果報酬(pay-per-resolution)のような従量課金が加わりつつあります[21]。Adobeが指摘するように、競争環境の変化は価格や粗利益率、更新率に影響を与えます[37]。今後は単純な売上高成長率だけでなく、AI関連ARRの定義範囲、RPOの消化ペース、契約更新率、フリーキャッシュフローの質を複合的に見極める姿勢が求められます[30, 33]。
後輩席数課金から従量課金や成果課金への移行が進むと、ソフトウェアの選び方も変わりそうですね。
先輩利用量に応じたコスト管理や、エージェントが起こしたインシデントへの責任範囲を誰が負うかが問われることになるよ。
後輩ツールを導入して終わりではなく、ガバナンス体制や契約更新の条件まで含めて見直す必要がありそうです。
先輩自社の統制基準や規制への適合性を見据えた運用設計が欠かせないね。